
Próba zapłacenia za kawę papierowym banknotem w centrum Londynu coraz częściej kończy się niechętnym kręceniem głową przez sprzedawcę, a próba wejścia do autobusu z gotówką w ręku jest z góry skazana na porażkę. Stolica Wielkiej Brytanii przeszła cyfrową rewolucję płatniczą szybciej niż większość europejskich metropolii. Osoby, które przybywają tu ze złymi nawykami, nieprzygotowanymi kartami bankowymi lub tradycyjnym portfelem pełnym funtów, narażają się nie tylko na wysoki stres, ale przede wszystkim na ukryte opłaty przewalutowania, sięgające od kilku do nawet kilkunastu procent wartości każdej transakcji.
Zanim postawisz stopę na lotnisku Stansted, Luton, Heathrow czy Gatwick, musisz wiedzieć, że brytyjski system finansowy zastawił na turystów kilka bardzo precyzyjnych pułapek. Od bezrefleksyjnego klikania przycisków na terminalu płatniczym, przez kupowanie niepotrzebnych kart miejskich, aż po wybór niewłaściwej aplikacji finansowej – koszty niewiedzy kumulują się błyskawicznie. Poniżej znajduje się szczegółowe zestawienie najczęstszych błędów finansowych popełnianych w Londynie oraz sprawdzone metody na ich całkowite wyeliminowanie.
Błąd 1: Przyjazd do Londynu z portfelem pełnym papierowych funtów
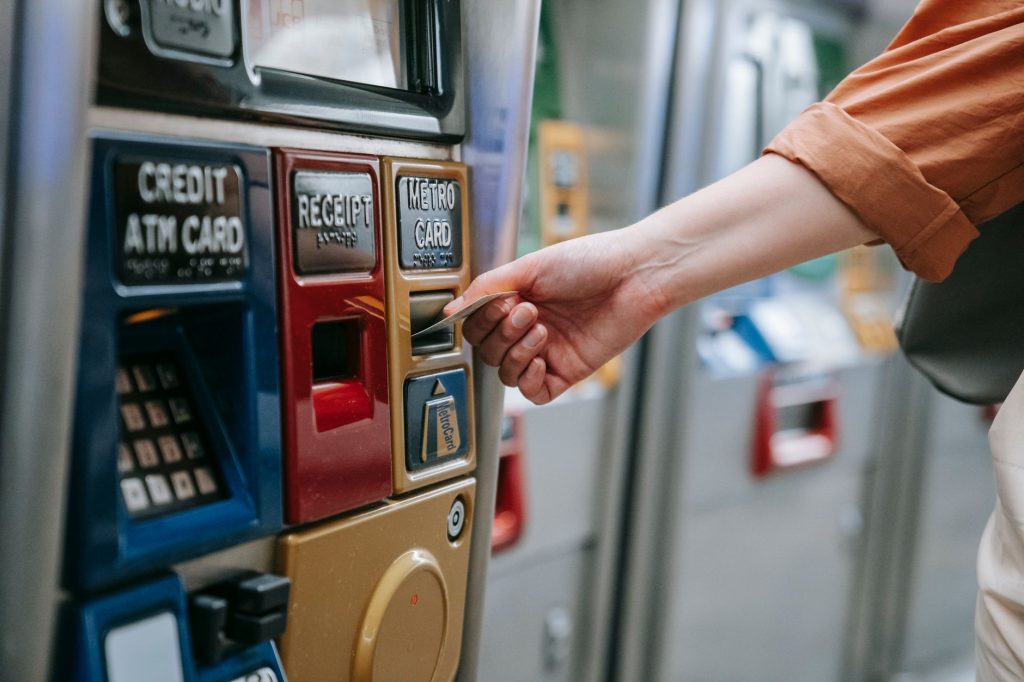
Przekonanie, że „gotówka to król”, w Londynie traci rację bytu niemal na każdym kroku. Choć w wielu krajach Południowej Europy monety i banknoty wciąż otwierają wszystkie drzwi, nad Tamizą sytuacja wygląda dokładnie odwrotnie. Zabranie ze sobą kilkuset funtów kupionych w stacjonarnym kantorze w Polsce to prosty przepis na frustrację i niepotrzebne koszty wymiany walut po niesprzyjającym kursie.
Większość punktów gastronomicznych, kawiarni, barów, a nawet kramów na popularnych targach, takich jak Borough Market, Camden Market czy Portobello Road, preferuje płatności cyfrowe, a dziesiątki z nich całkowicie wyeliminowały kasy fiskalne na gotówkę. Szyld z napisem Card Only lub Cashless Venue stał się rynkowym standardem, a nie wyjątkiem.
Gdzie w Londynie kategorycznie nie zapłacisz gotówką?
Najważniejszym miejscem, w którym papierowy funt jest bezużyteczny, jest sieć transportu miejskiego zarządzana przez Transport for London (TfL). Od wielu lat w londyńskich autobusach nie ma możliwości zakupu biletu u kierowcy ani ubiegania się o przejazd za gotówkę. Kierowca po prostu nie posiada kasy rejestrującej i nie wpuści Cię do pojazdu, jeśli nie przyłożysz do czytnika karty zbliżeniowej, telefonu lub dedykowanej karty transportowej.
Sytuacja wygląda analogicznie w wielu nowoczesnych sieciach gastronomicznych, automatach biletowych oraz w punktach sprzedaży pamiątek przy głównych atrakcjach turystycznych. Płacąc gotówką, tracisz czas na szukanie nielicznych miejsc, które ją jeszcze przyjmują, a także na oczekiwanie na wydanie reszty, co w
szybkim tempie londyńskiego życia bywa wyjątkowo uciążliwe.
Lepsze rozwiązanie
Zabierz ze sobą minimalną kwotę w gotówce – maksymalnie 20–50 GBP na cały wyjazd, traktując te pieniądze wyłącznie jako żelazną rezerwę na wypadek awarii telefonu lub zgubienia karty. Całość codziennych wydatków oprzyj na płatnościach zbliżeniowych za pomocą karty wielowalutowej lub smartfona.
Błąd 2: Płacenie w PLN na terminalu, czyli pułapka przewalutowania DCC
To jedna z najczęstszych i najdroższych pomyłek popełnianych przez Polaków w Wielkiej Brytanii. Gdy przykładasz kartę wielowalutową lub polską kartę płatniczą do terminala w sklepie czy restauracji, urządzenie często rozpoznaje kraj wydania karty i wyświetla pytanie z zapytaniem o walutę transakcji.
Usługa ta nazywa się Dynamic Currency Conversion (DCC). Terminal proponuje przeliczenie kwoty od razu na złotówki (PLN), kusząc pozornym komfortem wiedzy, ile dokładnie zostanie pobrane z konta.
Dlaczego to szkodzi i jak to rozpoznać?
Wybór opcji PLN oznacza, że kurs przeliczenia waluty ustalany jest przez operatora terminala, a nie przez Twój bank czy aplikację wielowalutową. Marże stosowane w mechanizmie DCC w Londynie wynoszą od 6% do nawet 14% powyżej średniego kursu rynkowego. Kawa kosztująca 4 GBP po przewalutowaniu DCC może kosztować Cię w rzeczywistości równowartość niemal 5 GBP.
Jak to rozpoznać na ekranie terminala?
- Terminal wyświetla dwie kwoty i prosi o wybór przyciskiem: np. 10.00 GBP po lewej stronie oraz 54.50 PLN po prawej.
- Na ekranie pojawia się komunikat typu: „Continue with conversion?” lub „Pay in your home currency?”.
Lepsze rozwiązanie
Zawsze, bez wyjątku, wybieraj rozliczenie w walucie lokalnej, czyli w funtach brytyjskich (GBP). Jeśli terminal pyta: „Pay in PLN or GBP?”, kliknij opcję GBP. Wtedy o przeliczeniu kwoty zadecyduje Twój bank lub karta wielowalutowa, co zagwarantuje Ci kurs rynkowy bez kilkunastoprocentowej narzutu.
Błąd 3: Kupowanie papierowych biletów na metro i zbędny zakup karty Oyster
Przedsiębiorstwo Transport for London (TfL) stawia na pełną automatyzację. Wielu turystów po przylocie natychmiast kieruje się do automatów biletowych, aby kupić tradycyjne bilet papierowe lub wyrobić fizyczną kartę miejską Oyster. W większości przypadków jest to całkowita wyrzucona w błoto gotówka.
Skutki finansowe i użytkowe
Jednorazowy papierowy bilet na metro w 1. strefie kosztuje 6,70 GBP. Ten sam przejazd opłacony zbliżeniowo kosztuje zaledwie około 2,80 GBP (w zależności od pory dnia). Różnica jest ogromna.
Przy planowaniu kolejnych kroków pomocny może być tekst: Jak dostać się z lotniska do centrum Londynu? Praktyczny poradnik.
Z kolei zakup karty Oyster wiąże się z bezzwrotną opłatą aktywacyjną w wysokości 7 GBP. Karta ta nie oferuje obecnie żadnych zniżek ani korzyści w porównaniu ze zwykłą zbliżeniową kartą bankową.
Lepsze rozwiązanie
Używaj bezpośrednio swojej karty wielowalutowej lub telefonu z podpiętą kartą (Apple Pay / Google Pay) przy bramkach w metrze i w autobusach. System TfL automatycznie nalicza najniższą możliwą stawkę za każdy przejazd oraz stosuje tzw. Daily Cap (dzienny limit opłat) – po osiągnięciu określonej kwoty (np. 8,50 GBP dla stref 1-2) dalsze przejazdy w danym dniu są darmowe.
Ważna zasada bezpieczeństwa: Zawsze odbijaj się przy wejściu i wyjściu ze stacji tą samą kartą lub tym samym urządzeniem. Jeśli przy wejściu użyjesz zegarka Apple Watch, a przy wyjściu telefonu iPhone (nawet z tą samą kartą w Apple Pay), system potraktuje to jako dwie osobne niezakończone podróże i naliczy maksymalną opłatę karną.
Błąd 4: Wybór nieodpowiedniej karty wielowalutowej i brak wiedzy o prowizjach weekendowych
Nie każda karta wielowalutowa działa na takich samych warunkach. Założenie, że sam fakt posiadania karty typu fintech zwalnia z czytania regulaminów, często prowadzi do rozczarowania po sprawdzeniu historii transakcji z weekendowego wyjazdu.
Jakie są ograniczenia popularnych kart?
- Revolut: Posiada darmowy limit wymiany walut w planie Standard (1000 EUR / około 4300 PLN miesięcznie). Co kluczowe, w weekendy (gdy giełdy walutowe są zamknięte) aplikacja dolicza 1% marży za wymianę walut. Jeśli płacisz w sobotę w Londynie, a na swoim subkoncie GBP nie masz zgromadzonych wcześniej funtów, zapłacisz więcej.
- Wise: Nie posiada opłat weekendowych, ale pobiera niewielką, stałą prowizję za każdą transakcję wymiany (zazwyczaj około 0,33–0,45%).
- ZEN: Oferuje darmowe wymiany bez prowizji weekendowych w ramach abonamentów, ale darmowy plan ma ograniczone limity.
- Karty bankowe z pakietem wielowalutowym (np. Pekao, Citi, mBank): Czasami wymagają ręcznego podpięcia rachunku w GBP do karty przed wykonaniem płatności. Jeśli tego nie zrobisz, transakcja zostanie rozliczona z konta w PLN po bardzo wysokim kursie bankowym.
Lepsze rozwiązanie
Jeśli korzystasz z Revoluta, wymień przewidywaną kwotę na funty (GBP) w aplikacji w dzień roboczy (od poniedziałku do piątku) przed wylotem. Wtedy w weekend płatności będą pobierane bezpośrednio z salda GBP bez żadnej prowizji. Alternatywnie zabierz drugą kartę (np. Wise), która nie nakłada dodatkowych marż za płatności w soboty i niedziele.
Co sprawdzić w swojej karcie przed decyzją o wylocie?
Zanim spakujesz walizki, poświęć 5 minut na weryfikację ustawień w aplikacji mobilnej swojego banku lub fintechu:
<ol
Błąd 5: Bezrefleksyjne wypłacanie gotówki z losowych bankomatów
Nawet jeśli posiadasz kartę wielowalutową gwarantującą darmowe wypłaty z bankomatów na całym świecie, w Londynie możesz wpaść w pułapkę dodatkowych opłat nakładanych bezpośrednio przez właściciela urządzenia (tzw. ATM surcharge lub operator fee).
Jak rozpoznać płatny bankomat i jakie są konsekwencje?
Bankomaty wolnostojące, zlokalizowane w małych sklepach spożywczych (tzw. off-licence), na stacjach metra, w pubach czy w punktach turystycznych, bardzo często pobierają stałą prowizję za każdą transakcję – od 2,50 GBP do nawet 5,00 GBP, niezależnie od wypłacanej kwoty. Dodatkowo urządzenia te agresywnie narzucają mechanizm DCC, próbując przeliczyć wypłatę po bardzo niekorzystnym kursie.
Jak to rozpoznać? Przed zatwierdzeniem wypłaty na ekranie pojawi się komunikat ostrzegawczy z informacją, że operator bankomatu doliczy określoną kwotę do transakcji (np. „This machine will charge you £2.99 for this withdrawal”).
Lepsze rozwiązanie
Jeśli musisz wypłacić gotówkę, korzystaj wyłącznie z bankomatów należących do dużych, znanych brytyjskich banków komercyjnych (np. Barclays, HSBC, Lloyds, NatWest, Santander czy RBS), zlokalizowanych bezpośrednio przy ich fizycznych oddziałach. Większość z nich nie pobiera własnej prowizji od zagranicznych kart. Pamiętaj też, aby na ekranie zawsze odrzucić propozycję przeliczenia waluty przez bankomat (wybieraj opcję „Without conversion” lub „Continue in GBP”).
Checklista płatności w Londynie – finanse pod kontrolą
Oto podsumowująca lista kontrolna, którą warto przejrzeć przed wylotem, aby uniknąć niepotrzebnych wydatków i stresu w stolicy Wielkiej Brytanii:
- Dwa źródła płatności: Przygotuj co najmniej dwie różne karty (np. fizyczna karta wielowalutowa w portfelu oraz druga karta podpięta pod Apple Pay lub Google Pay w telefonie).
- Wymiana waluty przed weekendem: Jeśli używasz karty z prowizją weekendową (np. Revolut w planie Standard), wymień przewidywany budżet na GBP w dzień roboczy przed wylotem.
- Rezygnacja z karty Oyster i papierowych biletów: Przejazdy metrem, autobusami i koleją DLR opłacaj bezpośrednio zbliżeniowo kartą lub telefonem.
- Ta sama karta na wejściu i wyjściu z transportu: Odbijaj przy bramkach zawsze to samo urządzenie lub kartę, aby uniknąć kar finansowych od TfL.
- Zasada lokalnej waluty (GBP) na terminalu: Płacąc w sklepach i restauracjach, zawsze wybieraj walutę lokalną (GBP), gdy terminal pyta o wybór między PLN a GBP.
- Gotówka tylko jako rezerwa: Ogranicz ilość zabieranych banknotów do absolutnego minimum (20–50 GBP na cały wyjazd).
- Bankomaty przy oddziałach banków